
Meta description: Pelajari penerapan data analytics dalam akuntansi manajemen, jenis analitik, rumus, contoh perhitungan, pengendalian, dan latihan.
Pendahuluan
Data Analytics dalam Akuntansi Manajemen
Mengapa Analitik Penting
Akuntansi manajemen tidak lagi hanya menyajikan laporan setelah transaksi terjadi. Manajer membutuhkan informasi yang cepat, relevan, dan dapat ditindaklanjuti untuk merencanakan penjualan, mengendalikan biaya, menilai kinerja, serta mengalokasikan sumber daya. Data analytics membantu mengubah data transaksi, operasional, dan eksternal menjadi wawasan. Dalam kerangka Management Accounting Horngren, informasi tetap harus dikaitkan dengan tujuan keputusan: data yang banyak tidak otomatis berguna bila tidak relevan, andal, tepat waktu, dan mudah dipahami.
Jenis Analitik
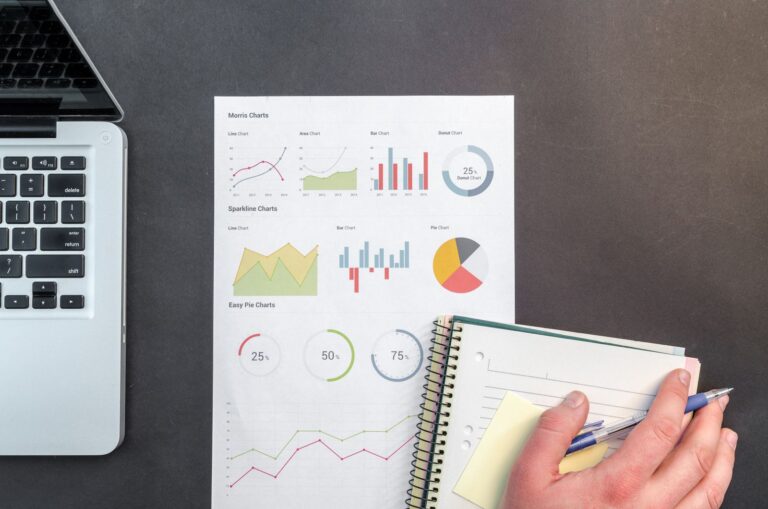
Analitik deskriptif menjawab apa yang telah terjadi, misalnya realisasi penjualan per produk dan biaya aktual per departemen. Analitik diagnostik menjawab mengapa hal itu terjadi melalui perbandingan anggaran, analisis varians, dan penelusuran penyebab. Analitik prediktif memperkirakan hasil mendatang, seperti permintaan dan arus kas. Analitik preskriptif membandingkan berbagai alternatif dan menyarankan tindakan, misalnya kombinasi produk dengan margin kontribusi tertinggi ketika jam mesin terbatas. Keempat jenis tersebut saling melengkapi, bukan pengganti penilaian profesional.
Sumber dan Struktur Data
Sumber data dapat berupa buku besar, sistem penjualan, pembelian, persediaan, produksi, penggajian, layanan pelanggan, serta data harga pasar. Sebelum dianalisis, akuntan perlu menetapkan definisi metrik. “Penjualan” harus jelas apakah berarti bruto atau neto retur dan diskon; “biaya produk” harus menjelaskan objek biaya dan metode alokasinya. Data sebaiknya memiliki dimensi waktu, produk, pelanggan, kanal, lokasi, dan pusat pertanggungjawaban. Rekonsiliasi total data analitik dengan buku besar penting agar dashboard tidak menghasilkan angka yang berbeda tanpa penjelasan.
Metode Analisis yang Praktis
Beberapa teknik dapat diterapkan tanpa model yang rumit. Analisis tren membandingkan perubahan antarperiode: pertumbuhan = (nilai periode kini − nilai periode lalu) ÷ nilai periode lalu × 100%. Analisis varians membandingkan aktual dengan anggaran. Analisis Pareto mengurutkan produk atau pelanggan untuk menemukan penyumbang terbesar. Korelasi dapat menjadi sinyal hubungan, tetapi bukan bukti sebab-akibat. Untuk peramalan, rata-rata bergerak tiga bulan dapat dihitung dengan menjumlahkan tiga observasi terakhir lalu membaginya dengan tiga. Model perlu diuji menggunakan data historis dan dievaluasi kembali ketika kondisi bisnis berubah.
Contoh Perhitungan
Sebuah perusahaan mencatat penjualan Januari Rp480 juta, Februari Rp510 juta, dan Maret Rp570 juta. Pertumbuhan Maret terhadap Februari adalah (570 − 510) ÷ 510 × 100% = 11,76%. Jika biaya variabel Maret Rp342 juta, margin kontribusi adalah Rp570 juta − Rp342 juta = Rp228 juta, atau 40% dari penjualan. Anggaran margin kontribusi adalah Rp210 juta sehingga varians positif Rp18 juta. Namun, manajer perlu memeriksa apakah kenaikan berasal dari volume, harga, atau perubahan bauran produk. Untuk prakiraan April dengan rata-rata bergerak, jika penjualan Desember Rp450 juta, Januari Rp480 juta, Februari Rp510 juta, maka prakiraan Maret = (450 + 480 + 510) ÷ 3 = Rp480 juta. Perbedaan dengan aktual Maret menunjukkan model sederhana tersebut belum menangkap tren.
Penerapan untuk Keputusan
Dalam penetapan harga, analitik menggabungkan volume, margin, sensitivitas pelanggan, dan kapasitas. Dalam pengendalian biaya, transaksi dapat dikelompokkan menurut pemicu biaya untuk menemukan aktivitas tidak bernilai tambah. Dalam persediaan, pola permintaan dan waktu pemasok mendukung keputusan kuantitas pemesanan. Dalam evaluasi kinerja, metrik keuangan perlu dipasangkan dengan indikator nonkeuangan seperti tingkat cacat, waktu pengiriman, retensi pelanggan, dan produktivitas. Setiap indikator harus memiliki pemilik, target, frekuensi pelaporan, serta tindakan ketika terjadi penyimpangan.
Tata Kelola dan Risiko
Analitik menghadapi risiko data tidak lengkap, duplikasi, salah klasifikasi, bias historis, dan akses tidak sah. Pengendalian mencakup kamus data, validasi input, rekonsiliasi, jejak perubahan, pembatasan akses, dan pemisahan tugas. Jangan menganggap prediksi sebagai kepastian. Akuntan manajemen perlu menyampaikan asumsi, rentang ketidakpastian, dan konsekuensi alternatif. Informasi pelanggan dan karyawan harus diproses sesuai kebijakan privasi. Model otomatis juga perlu ditinjau manusia, terutama ketika keputusan berdampak besar pada harga, kredit, tenaga kerja, atau pemasok.
Langkah Implementasi
Mulailah dari pertanyaan bisnis, bukan dari perangkat lunak. Pilih satu masalah bernilai tinggi, tetapkan definisi data, bersihkan sumber, buat metrik dasar, lalu uji hasilnya bersama pengguna. Setelah dashboard digunakan, ukur apakah keputusan menjadi lebih cepat atau akurat. Dokumentasikan rumus dan sumber setiap angka. Pelatihan pengguna sama pentingnya dengan teknologi; dashboard yang canggih akan gagal jika manajer tidak memahami arti indikatornya.
Ringkasan
Data analytics memperluas peran akuntansi manajemen dari pelaporan menuju dukungan keputusan. Analitik deskriptif, diagnostik, prediktif, dan preskriptif harus dibangun di atas data yang terdefinisi dan terkendali. Rumus seperti pertumbuhan, margin kontribusi, varians, dan rata-rata bergerak memberi titik awal yang transparan. Hasil analitik perlu dipadukan dengan konteks operasional, etika, dan pertimbangan profesional.
Latihan Soal
1) Penjualan aktual Rp800 juta dan anggaran Rp760 juta. Hitung persentase varians penjualan. 2) Penjualan produk Rp250 juta dengan biaya variabel Rp150 juta. Hitung margin kontribusi dan rasionya. 3) Data permintaan tiga bulan adalah 1.200, 1.350, dan 1.500 unit. Hitung rata-rata bergerak tiga bulan. 4) Sebutkan dua pengendalian untuk mencegah dashboard menggunakan data yang tidak direkonsiliasi. 5) Jelaskan mengapa korelasi tidak cukup untuk menyimpulkan sebab-akibat. Jawaban ringkas: 1) 5,26% positif; 2) Rp100 juta dan 40%; 3) 1.350 unit; 4) rekonsiliasi ke buku besar dan validasi/jejak perubahan; 5) dua variabel dapat bergerak bersama karena faktor ketiga.