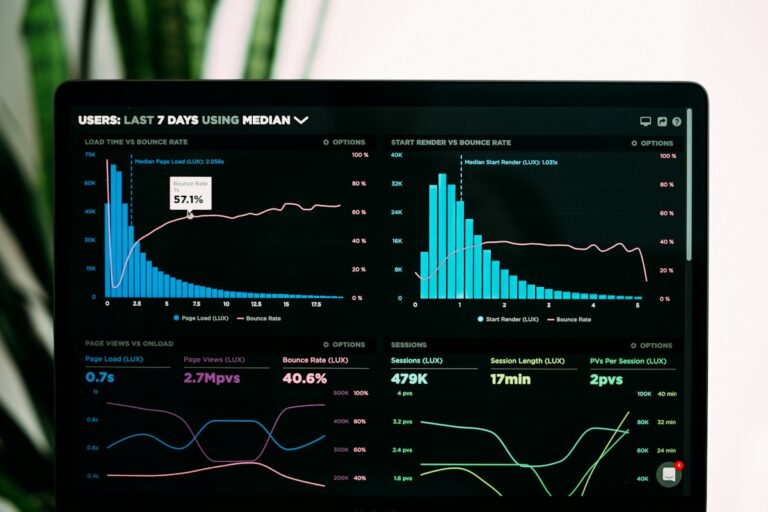

Dashboard manajemen mengubah data operasional menjadi informasi yang dapat digunakan untuk mengarahkan bisnis. Dalam akuntansi manajemen, dashboard bukan sekadar tampilan grafik, melainkan alat komunikasi dan pengendalian yang membantu manajer menjawab tiga pertanyaan: bagaimana kinerja saat ini, mengapa hasil tersebut terjadi, dan tindakan apa yang perlu dilakukan berikutnya.
Pengertian Dashboard Manajemen
Dashboard manajemen adalah ringkasan visual atas indikator kinerja utama (key performance indicators atau KPI) yang disusun untuk kebutuhan pengambilan keputusan. Isinya dapat mencakup penjualan, margin kontribusi, biaya, arus kas, produktivitas, kualitas, serta indikator pelanggan. Berbeda dari laporan keuangan periodik yang umumnya bersifat historis, dashboard dapat menggabungkan data aktual, anggaran, prakiraan, dan informasi operasional yang lebih cepat.
Business intelligence (BI) adalah rangkaian proses dan teknologi untuk mengumpulkan, membersihkan, menggabungkan, menganalisis, dan menyajikan data. Dashboard merupakan salah satu keluaran BI. Keduanya mendukung akuntansi manajemen, tetapi tidak menggantikan pertimbangan profesional. Angka harus tetap diuji sumbernya, definisinya, dan relevansinya terhadap keputusan.
Tujuan Dashboard bagi Akuntansi Manajemen
- Perencanaan: membandingkan realisasi dengan anggaran dan memperbarui prakiraan.
- Pengendalian: mendeteksi penyimpangan biaya, volume, harga, atau kualitas sedini mungkin.
- Evaluasi kinerja: menilai hasil pusat pertanggungjawaban dengan indikator yang berada dalam kendali manajer.
- Pengambilan keputusan: menyediakan analisis margin, kapasitas, pelanggan, dan produk secara ringkas.
Komponen Dashboard yang Efektif
Dashboard yang baik dimulai dari tujuan pengguna, bukan dari pilihan perangkat lunak. Tetapkan definisi KPI, pemilik data, frekuensi pembaruan, periode pembanding, dan ambang tindakan. Contoh KPI keuangan dan operasional antara lain:
| KPI | Rumus | Interpretasi |
|---|---|---|
| Margin kontribusi | Penjualan − biaya variabel | Dana untuk menutup biaya tetap dan laba |
| Margin kontribusi (%) | Margin kontribusi ÷ penjualan × 100% | Profitabilitas relatif terhadap penjualan |
| Varians biaya | Realisasi − anggaran | Nilai positif bisa berarti biaya melebihi anggaran |
| Perputaran persediaan | Harga pokok penjualan ÷ persediaan rata-rata | Kecepatan persediaan berubah menjadi penjualan |
| DSO | Piutang usaha ÷ penjualan kredit × jumlah hari | Rata-rata waktu penagihan |
Gunakan warna secara konsisten. Hijau dapat menunjukkan kondisi sesuai target, kuning memerlukan perhatian, dan merah memerlukan tindakan. Sertakan angka pembanding agar pengguna tidak tertipu oleh tren absolut. Penjualan naik belum tentu baik jika margin turun atau piutang membengkak.
Contoh Perhitungan dan Interpretasi
Misalkan sebuah perusahaan menetapkan anggaran penjualan Rp500.000.000 dan biaya variabel Rp300.000.000. Realisasi penjualan Rp540.000.000 dan biaya variabel Rp345.000.000. Margin kontribusi anggaran adalah:
Rp500.000.000 − Rp300.000.000 = Rp200.000.000
Margin kontribusi realisasi adalah:
Rp540.000.000 − Rp345.000.000 = Rp195.000.000
Walaupun penjualan meningkat Rp40.000.000, margin kontribusi turun Rp5.000.000. Rasio margin kontribusi juga berubah dari 40% (Rp200.000.000 ÷ Rp500.000.000) menjadi sekitar 36,1% (Rp195.000.000 ÷ Rp540.000.000). Dashboard yang hanya menampilkan penjualan akan memberi kesimpulan keliru. Akuntan manajemen perlu menelusuri penyebabnya, misalnya diskon, perubahan bauran produk, atau kenaikan biaya bahan.
Merancang Dashboard dengan Business Intelligence
- Definisikan keputusan yang hendak didukung dan siapa penggunanya.
- Petakan sumber data: buku besar, penjualan, persediaan, produksi, dan CRM.
- Standarkan master data, periode, satuan, serta definisi KPI.
- Validasi rekonsiliasi dashboard dengan laporan sumber.
- Bangun tampilan bertingkat: ringkasan eksekutif, pengeboran per divisi, lalu transaksi penyebab.
- Tetapkan hak akses, jadwal pembaruan, dan prosedur koreksi data.
Prinsip pentingnya adalah “single source of truth”. Jika dashboard penjualan dan laporan keuangan memakai definisi pendapatan yang berbeda, pengguna kehilangan kepercayaan. Untuk UMKM, solusi sederhana seperti spreadsheet terstruktur dan visualisasi berkala dapat memadai; teknologi mahal tidak otomatis menghasilkan keputusan yang lebih baik.
Keterbatasan dan Risiko
Dashboard dapat mendorong perilaku yang salah jika KPI terlalu sempit. Manajer yang hanya dinilai dari penghematan biaya mungkin mengurangi inspeksi dan menurunkan kualitas. Risiko lain meliputi data terlambat, duplikasi, bias visual, keamanan informasi, dan indikator yang terlalu banyak. Karena itu, gunakan kombinasi indikator keuangan dan nonkeuangan, lakukan review berkala, dan dokumentasikan asumsi.
Ringkasan
Dashboard manajemen dan business intelligence membantu akuntansi manajemen menyajikan informasi yang ringkas, relevan, dan tepat waktu. Dashboard efektif menghubungkan KPI dengan tujuan, membandingkan realisasi dengan anggaran, menyediakan kemampuan penelusuran, serta menjaga kualitas dan keamanan data. Interpretasi harus memperhatikan hubungan antarindikator, bukan satu angka secara terpisah.
Latihan Soal
- Anggaran penjualan Rp800.000.000 dengan biaya variabel Rp480.000.000. Realisasi penjualan Rp840.000.000 dan biaya variabel Rp525.000.000. Hitung margin kontribusi dan rasionya untuk kedua kondisi.
- Sebutkan tiga risiko jika dashboard hanya memakai KPI keuangan.
- Rancang lima KPI untuk toko daring dan jelaskan keputusan yang didukung masing-masing KPI.